युनायटेड किंगडम: १९६१ पासून बटाट्याखालील लागवडीचे क्षेत्र सुमारे ६० टक्क्यांनी घटले आहे, कारण आयातीद्वारे वापराच्या २९ टक्के पुरवठा होतो.
Britain grows as much as in 2015 on far less land but still imports almost a third of supply
युरोप

Britain grows as much as in 2015 on far less land but still imports almost a third of supply
प्रत्येक सोडून जाणारा उत्पादक आयर्लंडला आयातीवरील अवलंबित्व वाढवतो, जी आता अधिक महाग होत आहे.

डेन्मार्कने दाखवून दिले आहे की स्टार्च आणि औद्योगिक मागणीमुळे दोन दशकांत बटाट्याचे राष्ट्रीय पीक कसे दुप्पट होऊ शकते.

चेक प्रजासत्ताकमधील कमी पिकामुळे या हिवाळ्यात मध्य युरोपमधील बटाट्याच्या तुटवड्यात भर पडली आहे.

स्वित्झर्लंडची आयातीची गरज जकात कोट्यापेक्षा खूप जास्त आहे, ज्यामुळे युरोपियन युनियनच्या निर्यातदारांसाठी एक बाजारपेठ खुली होते.

स्लोव्हाकमधील मुख्य पिकांच्या किमती युरोपातील तेजीच्या तुलनेत मागे आहेत, त्यामुळे हंगामाच्या उत्तरार्धात साठवलेल्या बटाट्यांना भाववाढ मिळू शकते.

किमान किंमतीमुळे इटालियन उत्पादकांना एक निश्चित किमान आधार मिळतो, तर दुसरीकडे इंधन आणि साठवणुकीचा खर्च वाढतच आहे.

डेन्मार्कमधील स्टार्चचा पुरवठा जवळपास सामान्य दिसत आहे, तर दुसरीकडे वायव्य युरोपच्या बहुतांश भागात बटाट्याच्या उत्पादनात घट झाली आहे.

मोल्दोव्हाच्या लहान व्यावसायिक बटाटा क्षेत्राला कमी उत्पादन आणि महागड्या आयातीच्या हिवाळ्याचा सामना करावा लागत आहे.

बल्गेरिया आपल्या गरजेच्या निम्मे बटाटे, या वर्षीच्या खराब पिकाचा सर्वाधिक फटका बसलेल्या देशांकडून आयात करतो.

आता बेलारूसमधील निर्यातीयोग्य बटाट्यांच्या अतिरिक्त उत्पादनाला बागायती भूखंड नव्हे, तर व्यावसायिक शेती चालना देते.

जड सागरी चिकणमातीवर नांगरणी न करता शेती करण्याच्या पद्धतीचा त्याला सर्वाधिक अभिमान आहे.

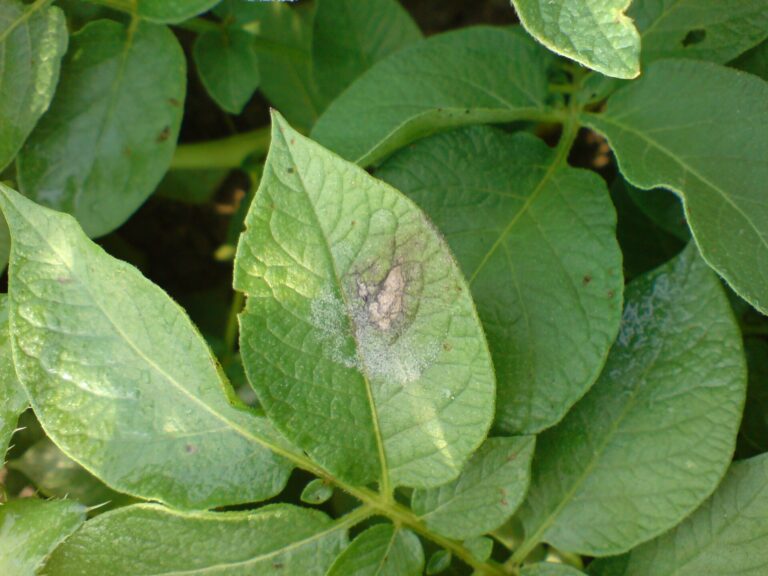
प्रमुख उत्पादक देशांमध्ये सीएए (CAA) आणि ओएसबीपीआय (OSBPI) उत्पादनांना प्रतिरोधक असलेल्या ब्लाइटच्या क्लोन्सचा प्रादुर्भाव वाढत आहे.

देशांतर्गत बटाट्याचे उत्पादन घटत असल्याने, हंगेरी बटाट्याचा एक संरचनात्मक आयातदार देश बनत आहे.

मासिक दरातील मोठी वाढ नवीन हंगामाच्या सुरुवातीला स्थानिक पुरवठा कमी होण्याचे संकेत देते.

सुरुवातीच्या ब्रोकर किमतींमध्ये कमी पिकाचे प्रतिबिंब आधीच दिसत आहे, तर शेल्फ किमतींमध्ये अद्याप कोणताही बदल झालेला नाही.

दुष्काळी वर्षांमध्ये आता उत्पन्नाचा एक मोजता येण्याजोगा खर्च येतो, जो उत्पादकांना आणि प्रक्रिया करणाऱ्यांना किंमतीत समाविष्ट करावा लागतो.

जुन्या पिकाच्या साठ्यामुळे डच फ्राईज बनवणाऱ्या कारखान्यांना ऑगस्टपर्यंत तग धरता आला, पण वार्षिक उलाढाल मात्र सतत कमी होत आहे.

हे छोटे पीक दुकानांच्या शेल्फवर पोहोचले असून, त्यामुळे हिवाळ्यातील ताज्या बटाट्यांची मागणी कमी होण्याची शक्यता आहे.

स्टार्च उत्पादकांना तुटवडा नसतानाही प्रीमियम मिळतो, तर दुसरीकडे फ्राईज आणि खाण्याच्या बटाट्यांच्या किमती वाढत आहेत.

रोमानिया स्वतःच्या बटाट्यांची मागणी किती प्रमाणात पूर्ण करू शकतो, यावर जमीन नव्हे, तर साठवणूक मर्यादा घालते.

ग्रीक उत्पादक वायव्य युरोपातील भाववाढीचा फायदा घेऊ शकत नाहीत, तर दुसरीकडे त्यांचा उत्पादन खर्च वाढत आहे.

फिनलंडला कमी आयातीची गरज भासू शकते, तर पश्चिम युरोप बटाट्याच्या तीव्र तुटवड्याचा सामना करत आहे.

नवीन ट्रॅक्टर आणि फवारणी यंत्रांसह रशियाचे मुख्य कृषी यंत्रसामग्री प्रदर्शन मॉस्कोमध्ये सुरू झाले.

जर्मन बटाटा व्यापाराची मुख्य शरदकालीन बैठक, कापणीची पहिली अधिकृत आकडेवारी जाहीर झाल्यानंतर लगेचच होते.

जर युरोपियन युनियनने ॲक्रिलामाइडचे निकष कमाल पातळीत रूपांतरित केले, तर कच्च्या बटाट्यातील साखरेचे नियंत्रण अनिवार्य होईल.

२०२५ मधील विक्रमी आधारामुळे किमती कोसळल्या आणि २०२६ मध्ये तुटवड्याची तीव्र लाट आली, हे स्पष्ट होते.

करार फ्रेंच उत्पादकांना कमी किमतींपासून संरक्षण देतात, पण कमी उत्पादनापासून नाही, आणि २०२७ च्या वाटाघाटींमध्ये हेच दिसून येईल.

उष्णतेमुळे ताणलेल्या आणि कमी प्रमाणात असलेल्या पिकात, जिथे प्रत्येक टन महत्त्वाचा असतो, तिथे काळजीपूर्वक साठवणूक केल्याने त्याचे मूल्य टिकून राहते.

नायट्रोजनच्या वाढलेल्या किमतींमुळे बटाट्याच्या नफ्यावर परिणाम झाला आहे, आणि मिळणारी मदत या वाढीव खर्चाचा केवळ काही भागच भरून काढते.

बटाट्याच्या काढणीच्या मध्यातच ५० वर्षे जुने बटाटा पॅकिंग यंत्र कोसळले, त्यामुळे स्थानिक शेतकऱ्यांना खरेदीदार उरलेला नाही.

स्पेनमधील कमी पीक आणि फ्रान्सचा कमकुवत पुरवठा हे स्पेनमध्ये आयातीवर निर्बंध आणि किमती वाढण्याचे संकेत देत आहेत.

सर्वात मोठ्या फ्रोझन फ्राईज निर्यातदाराला २०१८ नंतरच्या सर्वात कमी बटाटा उत्पादनाचा आणि कच्च्या मालाच्या तुटवड्याचा सामना करावा लागत आहे.

बटाट्याचे पीक घटत असतानाच, कमी उत्पन्न आणि स्वस्त करारांमुळे डच शेतकऱ्यांची कोंडी झाली आहे.

विषाणूच्या सुरुवातीच्या निकालांवरून असे सूचित होते की २०२७ च्या पेरणी हंगामासाठी उच्च दर्जाच्या डच बियाण्यांची उपलब्धता कमी असेल.

युरोपीय संघातील सर्वात मोठ्या उत्पादकाचे एक चतुर्थांश पीक वाया गेल्याने, संपूर्ण युरोपमधील प्रक्रिया करणाऱ्यांसाठी पुरवठा कमी झाला आहे.

रशियामध्ये दंव पडण्यापूर्वी, प्रादेशिक कापणीच्या असमान गतीमुळे साठवणुकीच्या गुणवत्तेवर आणि पुरवठा प्रवाहावर परिणाम होतो.

चिप्सच्या विक्रीत वाढ झाल्यामुळे प्रक्रिया बटाट्यांची मागणी वाढते आणि उत्पादकांचे करार स्थिर राहतात.

कापणीच्या वेळी किमतीत झपाट्याने घट झाल्यामुळे शेतकऱ्यांना साठवणुकीचा फायदा होतो आणि खरेदीदारांना स्वस्त दरात खरेदी करण्याची संधी मिळते.

नवीन स्वदेशी वाणांमुळे बेलारूसचा बियाण्यांचा पुरवठा मजबूत होतो आणि आयात केलेल्या जनुकीय सामग्रीवरील अवलंबित्व कमी होते.

दुष्काळग्रस्त पिकांच्या तुलनेत दुकानांतील किमती अजून वाढलेल्या नाहीत, त्यामुळे शेतकऱ्यांना मिळणारी भाववाढ उशिरा मिळू शकते.

बियाण्यांचे पीक कमी आणि कमकुवत असल्यास बियाण्यांचा खर्च वाढू शकतो आणि २०२७ च्या वसंत ऋतूतील पेरणीसाठी प्रमाणित लॉट मर्यादित होऊ शकतात.

अतिरिक्त पुरवठ्याच्या एका हंगामानंतर, पोलिश बटाट्याच्या बाजारपेठेत किमती वाढू लागल्या आहेत.

स्पेनमधील कमी क्षेत्र आणि कमी उत्पादनामुळे पश्चिम युरोपभर बटाट्यांच्या तुटवड्यात भर पडत आहे.

या मोठ्या नुकसानीमुळे ऑस्ट्रियाला या हिवाळ्यात साठवलेल्या मालावर आणि आयातीवर अधिक अवलंबून राहावे लागेल.

किमान आकार कमी केल्यामुळे, या हंगामात दुष्काळग्रस्त पिकाचा अधिक भाग फ्राईज प्रक्रिया करणाऱ्या कंपन्यांकडे जाऊ शकतो.

बेटावरील पीक कमी आल्यामुळे चिप्स बनवणाऱ्या कंपनीला स्वीडन आणि डेन्मार्कमधून अधिक बटाटे खरेदी करावे लागतात.

आधीच तुटवडा असलेल्या बाजारपेठेत, आयात केलेल्या खाण्याच्या बटाट्यांच्या खरेदीदारांच्या यादीत ऑस्ट्रियाचाही समावेश झाला आहे.

सशक्त वाणांना व्यापक पाठिंबा आहे, परंतु पुरवठा, डेटा आणि सुरक्षित बाजारपेठा अजूनही उपलब्ध नाहीत.

सर्बियाला लागणारे दोन-पंचमांश बटाटे आता दुष्काळग्रस्त वायव्य युरोपमधून येतात.